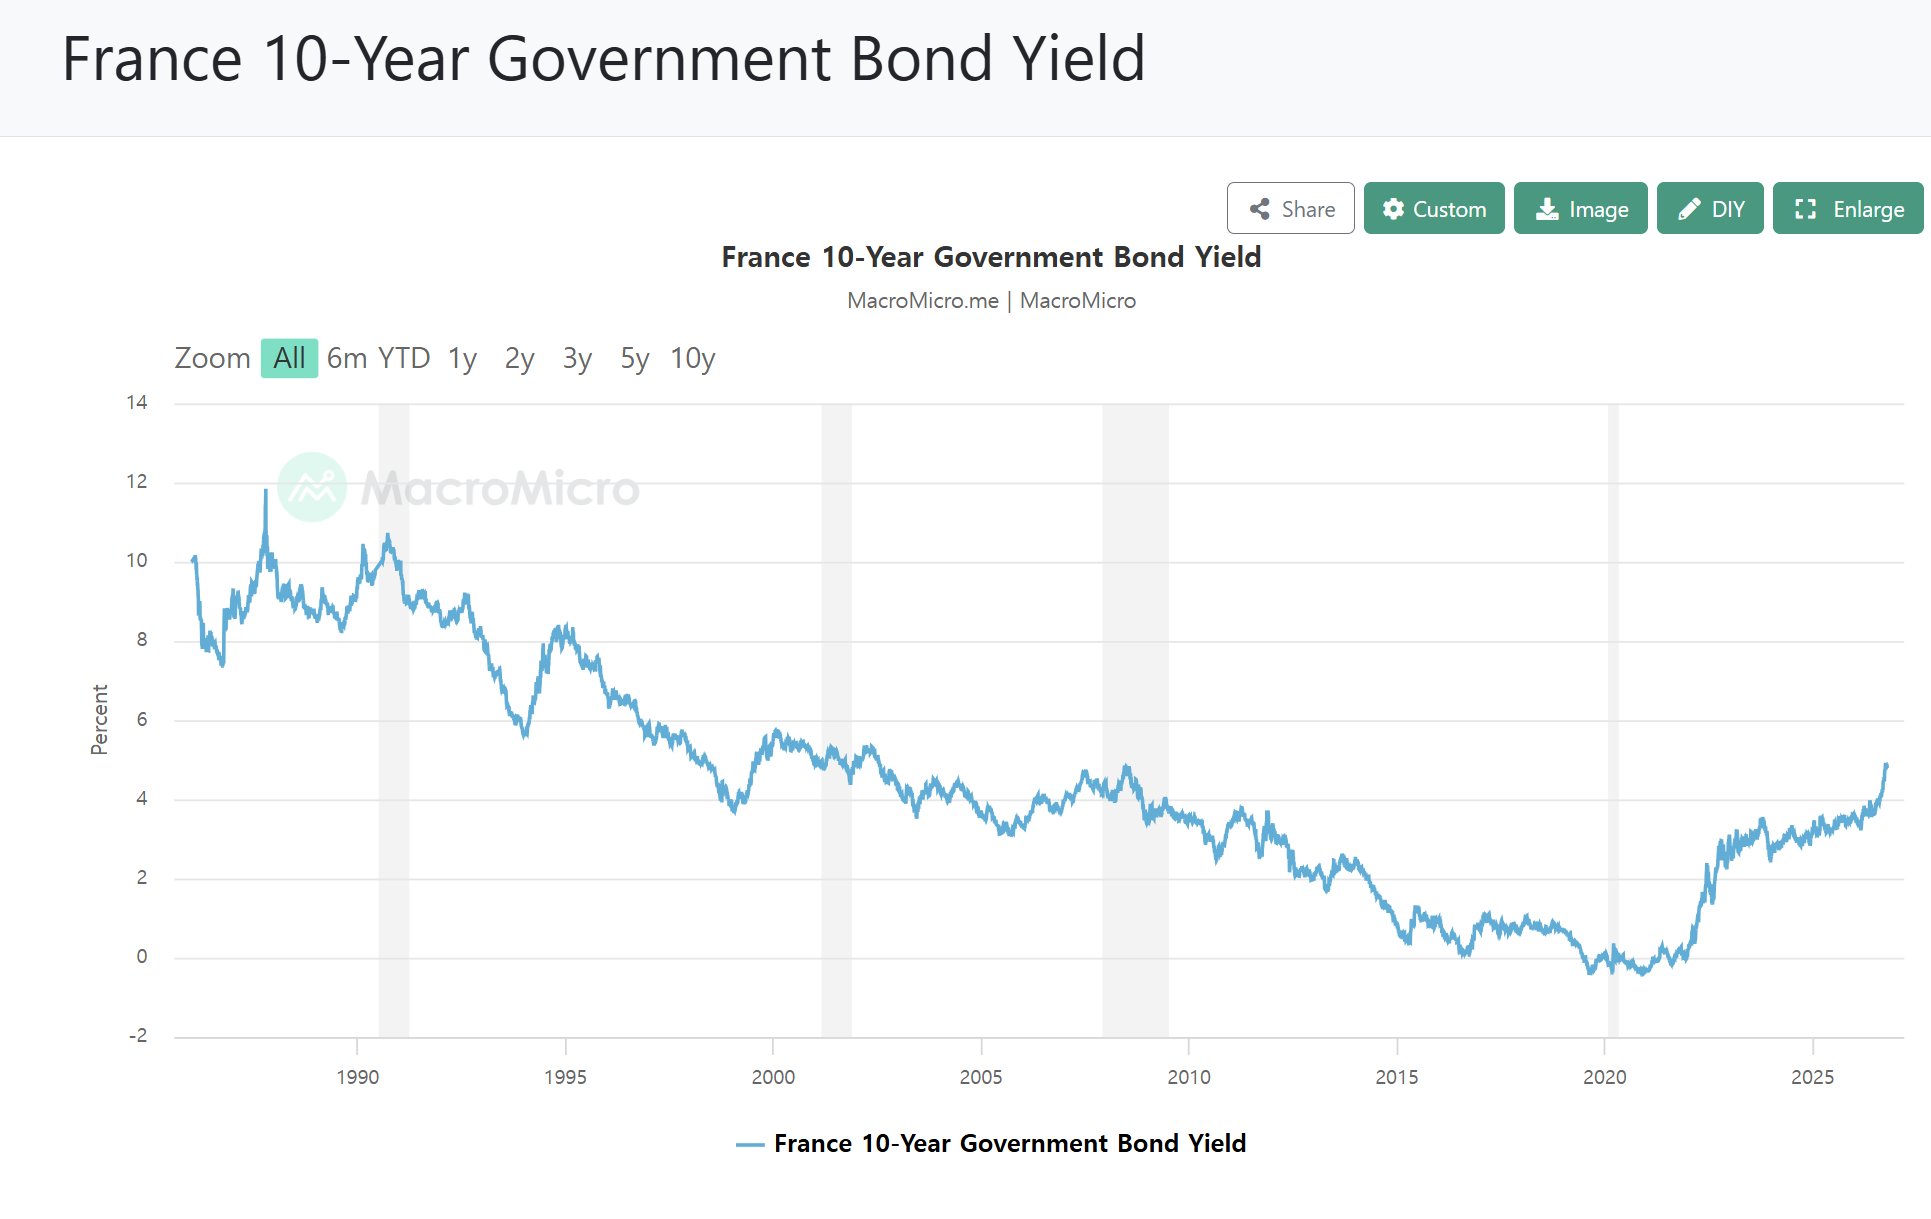
글로벌 금융 플랫폼 코이노태그(Coinotag) 및 바이낸스 긴급 타전… 일본계 글로벌 자산운용사 스미토모 미쓰이 DS(Sumitomo Mitsui DS AM), 포트폴리오 내 프랑스 국채 전량 매각 후 독일 국채로 자금 이동
프랑스 10년물 국채 금리, 2002년 이후 24년 만의 최고치인 4.96%까지 치솟아… GDP 대비 국가 부채비율 119%, 올해 이자 비용만 792억 유로에 달해 이탈리아·그리스보다 비싼 이자 부담
자국 통화 발행권 없는 ECB 체제의 한계와 ‘최대 물주’ 독일의 지원 여력 고갈… 1,450억 달러에 달하는 일본계 자본의 추가 이탈 공포 속 정치·사회적 혼란이 부른 G7 재정 붕괴 위기 심층 진단

[익스퍼트인사이트 온라인뉴스팀] 유럽연합(EU)의 양대 축이자 주요 7개국(G7)의 핵심 일원인 프랑스가 감당하기 힘든 천문학적인 국가 채무와 국채 금리 폭등, 그리고 글로벌 기관투자자들의 대규모 자금 이탈이라는 미증유의 3중고에 직면하며 유로존의 새로운 ‘화약고’로 급부상하고 있다. 글로벌 금융 뉴스 플랫폼인 코이노태그(Coinotag)와 바이낸스(Binance)의 긴급 보도에 따르면, 일본의 초대형 자산운용사인 스미토모 미쓰이 DS 자산운용(Sumitomo Mitsui DS Asset Management)은 글로벌 채권 포트폴리오에 보유하고 있던 프랑스 정부 국채(OAT)를 전량 매각하고, 회수한 자금을 안전자산인 독일 국채(Bund)로 전격 교체한 것으로 확인되었다. 글로벌 채권 운용팀을 이끄는 구니베 신지(Shinji Kunibe) 총괄의 주도 아래 단행된 이번 결정은, 유로존에서 가장 유동성이 풍부한 핵심 국채 시장 중 하나로 꼽히던 프랑스 국채에 대해 아시아계 거손 기관이 ‘완전한 엑소더스(Exit)’를 선언했다는 점에서 국제 금융시장에 메가톤급 충격파를 던지고 있다.
스미토모 미쓰이 DS의 전량 매각 조치가 전해진 직후 프랑스의 차입 비용은 통제 불능의 수준으로 치솟았다. 지난주 프랑스의 10년물 국채 금리는 장중 4.96%까지 치솟으며 2002년 이후 무려 24년 만에 최고치를 경신했다. 비록 프랑스 재무당국이 10월 1일 약 120억 유로 규모의 장기 국채 발행에 나서 목표 물량의 두 배에 달하는 입찰 수요를 끌어모으며 급한 불을 끄려 시도했으나, 발행 금리 자체가 위험 수위까지 뛰어오르면서 국가 재정 전반에 가해지는 압박은 극에 달하고 있다. 시장 참여자들 사이에서는 프랑스 10년물 금리가 3.6% 선에서 불과 단기간에 4.96%로 수직 상승한 현상을 두고, 프랑스 정부의 재정 건전성에 대한 글로벌 자본의 신뢰가 임계점을 넘어 완전히 붕괴하고 있다는 신호로 받아들이고 있다.
더욱 충격적인 사실은 프랑스의 국채 금리와 차입 여건이 과거 남유럽 재정위기 당시 ‘PIGS(포르투갈·이탈리아·그리스·스페인)’로 묶여 조롱과 멸시를 받던 국가들보다도 훨씬 위험한 역전 현상을 보이고 있다는 점이다. 현재 국제 신용평가사들로부터 투자주의 등급에 가까운 ‘BBB+’를 받고 있는 이탈리아의 10년물 국채 금리가 4.55% 수준이고, 국가 부도 직전까지 몰렸던 그리스의 금리가 4.46%대에 머물고 있는 반면, 유로존의 맹주를 자처하던 프랑스는 이들보다 40~50bp 이상 높은 4.96%의 살인적인 금리를 부담하고 있는 실정이다. 프랑스의 국내총생산(GDP) 대비 국가 부채비율은 이미 119%에 육박하고 있으며, 눈덩이처럼 불어난 나랏빚 탓에 프랑스 정부가 올해 지급해야 할 순수 빚 이자만 무려 792억 유로(한화 약 116조 원)에 달한다. 여기에 내년에는 추가로 118억 유로의 이자 부담이 더 얹어질 것으로 전망되어, 국가 예산의 상당 부분이 기간산업 투자나 복지가 아닌 빚 돌려막기용 이자 비용으로 공중분해되고 있다.
문제는 프랑스가 이 같은 국가 부채의 늪에서 벗어날 수 있는 거시경제적 탈출구를 전혀 갖고 있지 못하다는 데 있다. 세계 최고 수준의 부채비율을 안고 있으면서도 중앙은행(BOJ)의 무제한 발권력을 동원해 자국 통화로 빚을 떠받칠 수 있는 일본과 달리, 프랑스는 단일 통화인 유로화를 사용하는 국가로서 통화 주권을 유럽중앙은행(ECB)에 완전히 양도한 상태다. 프랑스가 자체적으로 돈을 찍어내 국채를 인수할 수 없는 구조인 만큼, 구제금융이나 국채 매입 지원을 받으려면 프랑크푸르트의 ECB와 실질적인 자금줄인 독일의 엄격한 승인을 거쳐야만 한다. 그러나 엄격한 재정준칙(Debt Brake)을 고수하며 자국 경제의 제조업 침체로 신음하고 있는 독일이 프랑스의 방만한 재정 운영과 과도한 복지 지출을 메워주기 위해 자국민의 혈세를 투입할 가능성은 사실상 전무하다.
여기에 국제 금융시장의 뇌관으로 지목되는 요인은 일본계 자본의 추가 이탈 가능성이다. 스미토모 미쓰이 DS가 전량 매각을 단행했음에도 불구하고, 여전히 일본의 주요 연기금과 대형 생명보험사 등은 약 1,450억 달러(한화 약 200조 원)에 달하는 막대한 프랑스 국채를 보유하고 있는 것으로 추산된다. 만약 스미토모 미쓰이의 손절매 결정을 신호탄으로 삼아 일본계 금융기관들이 유로존 국채 비중을 줄이고 독일 국채나 자국 국채(JGB)로 리밸런싱하는 연쇄 투매에 나설 경우, 프랑스 국채 시장은 통제 불능의 패닉에 빠져들며 금리가 5~6%대로 폭등하는 파국을 맞이할 수 있다. 일본을 ‘잃어버린 30년’의 저성장 국가라 치부하던 시각과 달리, 글로벌 채권 시장의 거대한 채권국인 일본의 자본 철수가 G7 선진국의 국채 시장을 단숨에 흔들어놓을 수 있는 치명적인 위력을 발휘하고 있는 것이다.
이러한 재정 파탄의 배경에는 프랑스 내부의 극단적인 정치적 마비와 사회적 갈등이 똬리를 틀고 있다. 에마뉘엘 마크롱 대통령의 무리한 조기 총선 이후 의회가 좌·우 극단 세력으로 사분오열되면서 예산안 통과조차 불투명한 식물 정국이 이어지고 있으며, 연금 개혁과 노동시장 구조조정은 국민적 저항과 연쇄 폭동에 부딪혀 한 걸음도 나아가지 못하고 있다. 수도 파리를 비롯한 주요 대도시에서는 이민자 통합 실패와 사회적 양극화로 인한 치안 불안이 극에 달해 명품 매장 약탈과 소요 사태가 빈발하고 있으며, 테슬라와 중국 전기차의 공세 속에 스텔란티스, 시트로엥 등 프랑스 전통 자동차 산업마저 미래 경쟁력을 상실하며 국가 성장 엔진이 급속도로 식어가고 있다.
결과적으로 스미토모 미쓰이 DS의 프랑스 국채 전량 매각과 4.96%라는 기록적인 국채 금리는, 화려했던 ‘톨레랑스의 나라’ 프랑스가 정치적 포퓰리즘과 구조조정 실패의 대가를 혹독하게 치르기 시작했음을 알리는 엄중한 경고장이다. 빚으로 연명하던 복지 모델이 한계에 다다르고 기축통화의 안전판조차 부재한 상황에서, 글로벌 자본의 차가운 외면을 마주한 프랑스가 과연 G7의 자존심을 지켜내며 재정 붕괴의 도미노를 막아낼 수 있을지, 전 세계 금융시장의 긴장감이 파리와 브뤼셀을 넘어 최고조로 치닫고 있다.


답글 남기기