2026-11-11 온라인뉴스팀
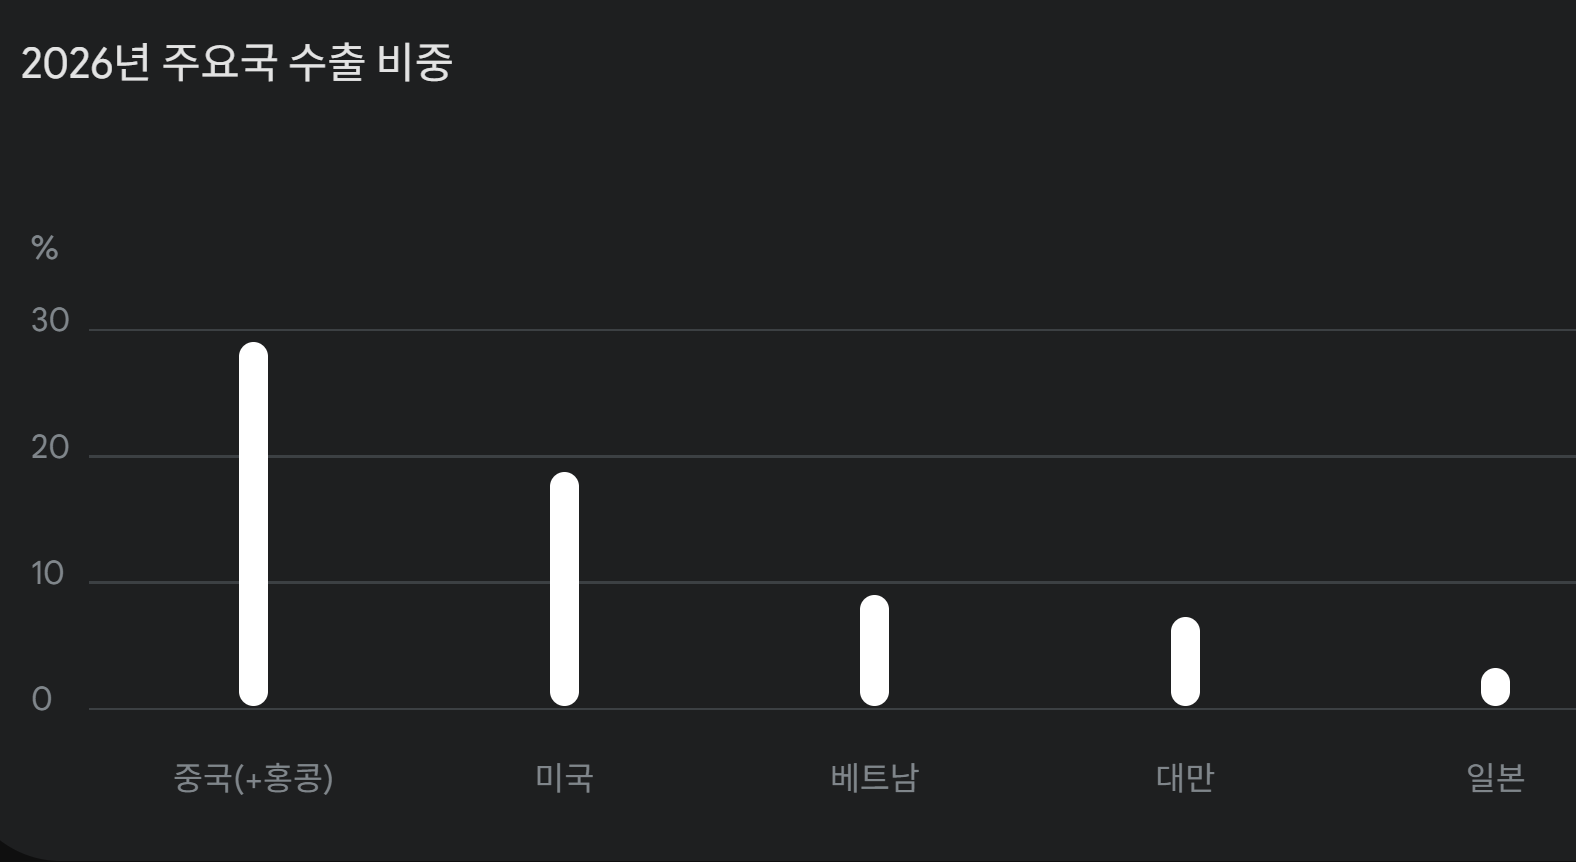
2015년부터 2026년까지 한국의 주요 수출국 비중 변화를 분석한 결과, 중국 중심의 중간재 수출 구조에서 벗어나 미국, 베트남, 대만 등으로 다변화되는 격변기를 맞이함
중국 수출 비중은 중간재 국산화로 주춤했으나 최근 반도체 슈퍼사이클과 AI 메모리 수요 급증에 힘입어 29.0%로 반등함
대만이 한국의 수출 4위 국가로 부상하며 HBM 메모리에서 TSMC와 엔비디아로 이어지는 글로벌 AI 반도체 밸류체인의 핵심 축으로 자리 잡음

[익스퍼트인사이트 온라인뉴스팀] 대한민국 경제가 지난 10여 년간 글로벌 공급망 재편과 미·중 패권 경쟁, 그리고 인공지능(AI) 혁명의 거대한 파고 속에서 수출 체질을 근본적으로 변화시키고 있다. 2015년부터 2026년까지 한국의 주요 수출국 비중 추이를 살펴보면, 전통적인 거대 시장과의 관계 재정립뿐만 아니라 첨단 산업 중심의 새로운 글로벌 밸류체인 편입이 빠르게 진행되고 있음을 명확히 확인할 수 있다. 현재 한국의 수출 비중 순위는 1위 중국(+홍콩 포함), 2위 미국, 3위 베트남, 4위 대만, 5위 일본 순으로 집계되고 있다.
첫째로 최대 수출국인 중국(홍콩 포함)의 궤적은 구조적 변화를 극명하게 보여준다. 2015년 전체 수출의 31.8%에 달했던 중국 비중은 중국 기업들의 기술력 향상과 중간재 국산화, 그리고 국내 기업들의 생산기지 다변화 전략이 맞물리면서 2025년 23.4%까지 줄어들었다. 그러나 2026년 현재 비중은 29.0%로 다시 급등했다. 이는 중국 경제의 본질적 회복이라기보다 AI 투자 확대에 따른 메모리 반도체 수요 증가와 가격 급등, 그리고 홍콩을 경유하는 전자부품 수출의 급증이 견인한 결과다. 일부에서 우려 섞인 시선도 존재하지만, 중국이 여전히 한국 수출의 거대한 손이라는 점은 부인할 수 없는 현실이다.
둘째, 미국 시장은 2015년 13.3%에서 2026년 18.6%로 비중이 대폭 확대되었다. 장기적으로는 자동차와 기계 등 전통 제조업 수출이 기반이 되었으나, 미국의 제조업 육성 정책 이후 한국 기업들의 현지 공장 진출이 늘어나면서 이들 공장으로 향하는 수출 물량이 동반 상승했다. 최근에는 AI 데이터센터 투자 확대에 힘입어 반도체, 컴퓨터, 전력기기 등이 새로운 핵심 성장동력으로 자리 잡았다. 미국은 이제 전통적인 제조업 수출 시장을 넘어 한국 AI 산업의 핵심 최종 수요처로 진화하고 있다.
셋째, 수출 3위국인 베트남은 2015년 5.3%에서 2026년 8.8%로 높아진 뒤 안정적인 흐름을 유지하고 있다. 삼성전자와 LG전자 등 국내 주요 기업들이 베트남을 글로벌 전진기지로 활용하면서, 한국에서 반도체와 디스플레이 등 부품을 수출하고 베트남에서 완제품을 조립해 전 세계로 판매하는 공고한 국제분업 구조가 정착되었다.
넷째, 가장 눈여겨볼 대목은 뜻밖의 수출 강국으로 부상한 대만이다. 2015년 2.8%에 불과했던 대만의 비중은 2025년 6.9%, 2026년 7.1%로 가파르게 상승하며 4위 자리를 굳혔다. 핵심 동력은 단연 AI 반도체다. 챗GPT가 촉발한 AI 시대 속에서 엔비디아의 핵심 파트너인 대만 TSMC에 한국의 삼성전자와 SK하이닉스가 HBM 등 고성능 메모리와 반도체 장비·소재를 공급하는 ‘한국 메모리 ➔ 대만 TSMC 시스템 조립 ➔ 미국 엔비디아’로 이어지는 글로벌 AI 밸류체인이 완벽하게 가동되고 있음을 보여준다.
마지막으로 일본과의 관계는 수출 비중의 완만한 하락(3.0%)과 더불어, 대일 수입 비중의 격감(2005년 18.5% ➔ 2026년 7.5%)이라는 구조적 변화가 두드러진다. 오랜 기간 소부장(소재·부품·장비)의 국산화와 수입선 다변화를 이뤄낸 결과, 과거 일본에서 부품을 들여와 조립하던 의존적 구조를 탈피하고 한국 경제의 독자적 저력을 증명해냈다. 전문가들은 수출 주도형 경제 체제 속에서 세계 경제의 변화를 끊임없이 모니터링하고 스스로를 혁신해 온 저력이야말로 한국 경제가 지닌 진짜 경쟁력이라고 평가하고 있다.


답글 남기기