2026-10-19 온라인뉴스팀
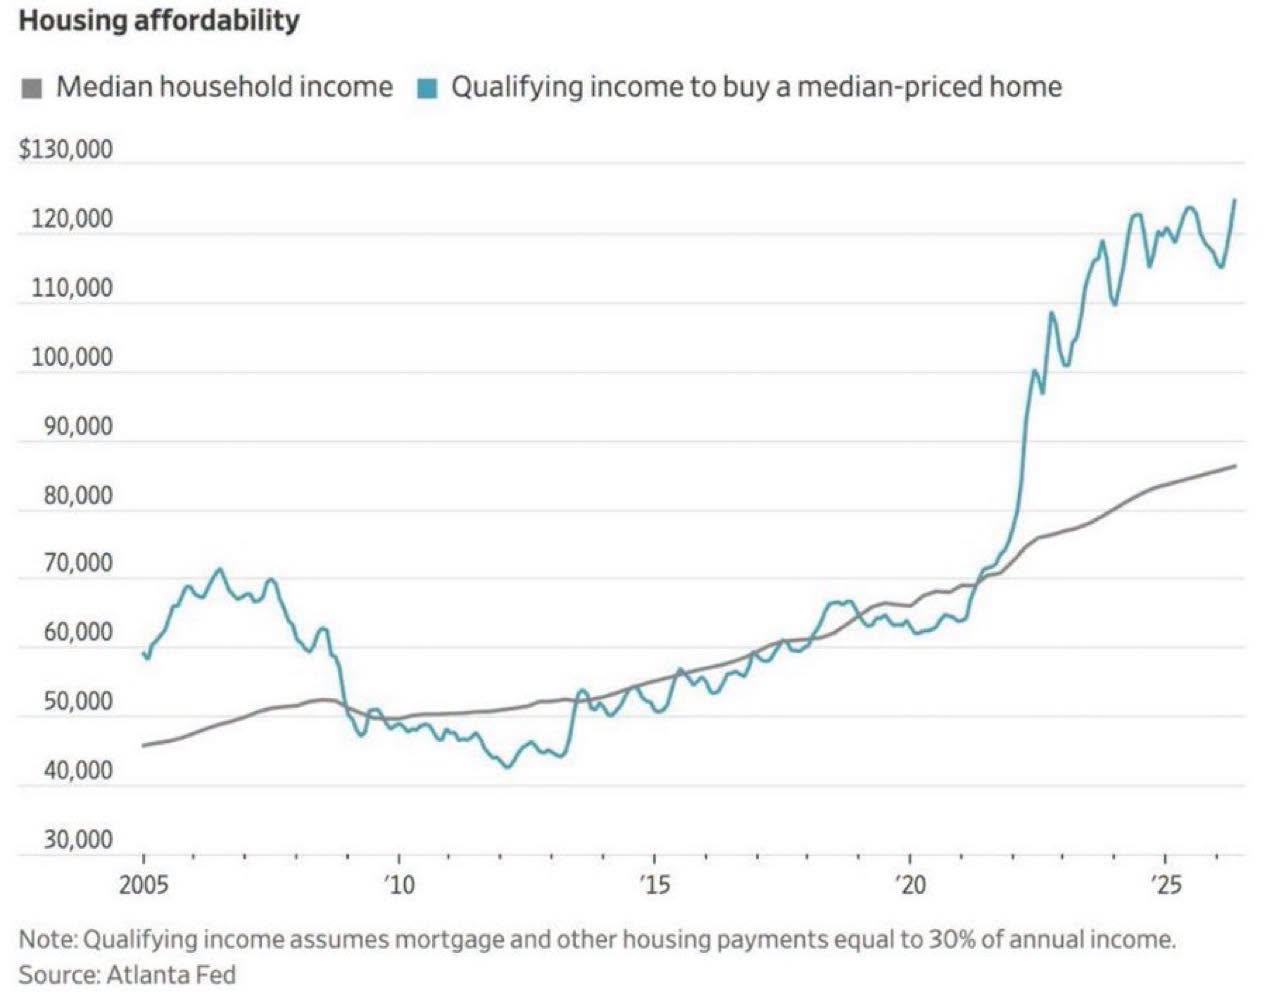
애틀랜타 연방준비은행(Atlanta Fed) 주택 구입 능력 지수(Housing Affordability) 최신 데이터 집중 조명… 중위 가격 주택 매수 자격 소득과 실제 중위 가계 소득 간의 격차 사상 최대 기록
2020년 팬데믹 이후 폭등한 주택 가격과 모기지 금리의 직격탄… 중간 가격의 주택을 구입하기 위해 요구되는 연소득은 12만 달러를 웃도는 반면, 실제 가계 중위 소득은 8만 달러 선에 정체되며 벌어진 거대한 붕괴 갭
주택 구입 비용이 연소득의 30%를 초과하는 구조적 모순, 내 집 마련의 사다리가 완전히 끊어지며 미국 중산층과 보통 가정의 주거 안정이 벼랑 끝으로 내몰린 현실 심층 진단

[익스퍼트인사이트 온라인뉴스팀] 전 세계 경제의 중심지이자 주거 복지의 상징으로 여겨졌던 미국의 주택 시장이 역사상 전례를 찾을 수 없는 가장 참혹한 비용 부담과 구입 불능의 위기에 직면했다. 글로벌 금융·통계 플랫폼 바차트(Barchart)가 공유하고 애틀랜타 연방준비은행(Atlanta Fed)이 집계한 최신 주택 구입 능력(Housing Affordability) 지표 데이터에 따르면, 미국의 주택 시장은 현재 일반 가계의 소득 수준으로는 평범한 집 한 채조차 매수하기 힘든 사상 최악의 불능 상태에 빠져 있는 것으로 나타났다. 과거 2008년 글로벌 금융위기를 촉발했던 서브프라임 모기지 사태 당시의 주택 가격 고점 시기마저 아득히 뛰어넘는 극단적인 소득-집값 괴리 현상이 벌어지면서, 미국 보통 가정의 주거 안정망이 근본부터 흔들리고 있다.
애틀랜타 연은이 공개한 장기 추적 그래프는 이러한 미국의 주거 불안정성이 얼마나 심각한 임계점에 달했음을 명백한 수치로 보여준다. 그래프는 미국 가계의 ‘중위 가계 소득(Median household income)’ 추이를 나타내는 하단의 완만한 곡선과, 지역 내 중간 가격(Median-priced home)의 주택을 구입하기 위해 은행의 대출 심사를 통과하는 데 요구되는 소득 기준인 ‘매수 자격 소득(Qualifying income to buy a median-priced home)’을 나타내는 상단의 가파른 곡선을 대조하고 있다. 여기서 매수 자격 소득 산정은 모기지 대출 상환액과 기타 주택 관련 유지 비용이 연간 가계 소득의 정확히 30%를 차지한다는 전제 하에 이루어지는데, 두 지표의 격차는 2020년을 기점으로 폭발적으로 벌어지기 시작했다. 실제로 미국의 실제 중위 가계 소득은 수년에 걸쳐 완만한 우상향 곡선을 그리며 약 8만 달러 선에 도달한 반면, 중간 가격의 주택을 사기 위해 필요한 자격 소득은 무려 12만 달러를 훌쩍 넘어선 채 고공행진을 거듭하고 있다. 소득은 제자리걸음을 걷거나 물가 상승을 따라가지 못하는 동안 주택 구입에 필요한 소득 문턱은 천정부지로 치솟으면서, 그사이에 벌어진 거대한 갭은 평범한 시민들에게 거대한 절망의 벽으로 작용하고 있는 것이다.
이 같은 주택 구입 불능 사태의 근본적인 도화선은 2020년 이후 이어진 급격한 주택 가격 폭등과 미국의 중앙은행인 연방준비제도(Fed)의 고강도 긴축에 따른 모기지 금리 급등이다. 팬데믹 기간 동안 저금리 기조와 맞물려 전국적으로 치솟은 주택 가격은 팬데믹 이후에도 공급 부족 현상과 맞물려 쉽게 내려오지 않았다. 여기에 인플레이션을 잡기 위해 연준이 기준금리를 가파르게 인상함에 따라 주택담보대출(모기지) 금리 역시 수십 년 만의 최고 수준으로 치솟았고, 이는 집을 사려는 실수요자들의 매달 원리금 상환 부담을 견딜 수 없는 지경으로 끌어올렸다. 결과적으로 집값과 금리의 이중고 속에서 주택 구입비용이 가계 소득의 30% 마지노선을 가볍게 돌파해 버리면서, 은행에서 대출을 받아 집을 살 수 있는 자격을 갖춘 인구의 비율은 역사상 최저 수준으로 추락했다.
전문가들은 이 같은 주택 시장의 왜곡이 단순한 부동산 가격 조정을 넘어 미국 사회의 계층 이동 사다리와 중산층 형성 기반을 뿌리째 흔들고 있다고 경고한다. 과거에는 열심히 저축하고 소득을 모으면 누구나 내 집을 마련하고 자산을 증식할 수 있다는 ‘아메리칸 드림’이 작동했으나, 현재의 신규 세대와 보통 가정은 치솟은 주거 비용에 소득의 대부분을 저당 잡힌 채 저축과 자산 형성의 기회를 원천적으로 박탈당하고 있다. 렌트비 역시 동반 상승하는 악순환 속에서 주거 불안정은 빈부격차를 심화시키고 젊은 세대의 결혼과 출산율 저하로 이어지는 거대한 사회적 병폐로 확산되는 양상이다.
결과적으로 바차트와 애틀랜타 연은의 데이터가 고발한 미국의 주택 구입 능력 위기는, 거대한 인플레이션과 통화 정책의 부작용이 국민의 가장 기본적인 생존 조건인 ‘주거권’을 어떻게 파괴하고 있는지를 보여주는 가장 명징한 지표다. 소득은 8만 달러에 묶여 있는데 주택 구입 자격 소득은 12만 달러를 요구받는 냉혹한 현실 속에서, 미국 주택 시장이 과연 정상적인 시장 기능을 회복하고 보통 사람들에게 다시 문을 열 수 있을지 전 경제계의 깊은 우려와 이목이 쏠리고 있다.

답글 남기기