2026-09-18 온라인뉴스팀
JP모건 트레이딩 데스크, 미 연준 기준금리 발표 앞두고 뉴욕 증시 향방 가를 정량적 게임 플랜 제시
‘동결’ 시 인플레 기대 심리 자극으로 S&P 500 최대 1.75% 하락 vs ’25bp 인상 및 질서 있는 대응’ 시 안도 랠리로 최대 1.0% 반등 전망
케빈 워시 의장의 ‘인플레이션 분쇄’ 매파 발언 시 2022~2023년 긴축 악몽 재현 경고… 기준금리 상향 폭과 중립금리(R) 가이던스에 쏠린 월가의 이목*

[익스퍼트인사이트 온라인뉴스팀] 글로벌 금융시장의 나침반 역할을 하는 미국 연방준비제도(Fed·연준)의 9월 연방공개시장위원회(FOMC) 정례회의 기준금리 결정을 하루 앞두고, 세계 최대 투자은행 JP모건(JPMorgan)이 주식시장의 운명을 가를 ‘5대 거래 시나리오(Trading Game Plan)’를 전격 제시해 월가 투자자들의 비상한 관심을 집중시키고 있다. 글로벌 금융 데이터 분석 플랫폼 바차트(Barchart)가 긴급 공유한 JP모건 트레이딩 데스크의 최신 보고서에 따르면, 이번 연준의 금리 결정과 케빈 워시(Kevin Warsh) 연준 의장의 정책 메시지에 따라 뉴욕 증시의 벤치마크인 S&P 500 지수는 1% 안팎의 강력한 안도 랠리를 펼치거나, 최악의 경우 2%대 급락세를 맞으며 지난 수년간 지속되어 온 강세장(Bull Market)의 종말을 고할 수 있는 극단적인 갈림길에 서 있는 것으로 분석되었다. 최근 미국 국채 10년물 금리가 5.0%를 넘어서고 국제 유가 및 디젤 가격 폭등으로 에너지발 인플레이션 압력이 재점화된 엄중한 국면 속에서, 중앙은행의 통화정책 궤적이 실물경제와 자산시장에 미칠 파괴력을 정밀하게 해부한 결과다.
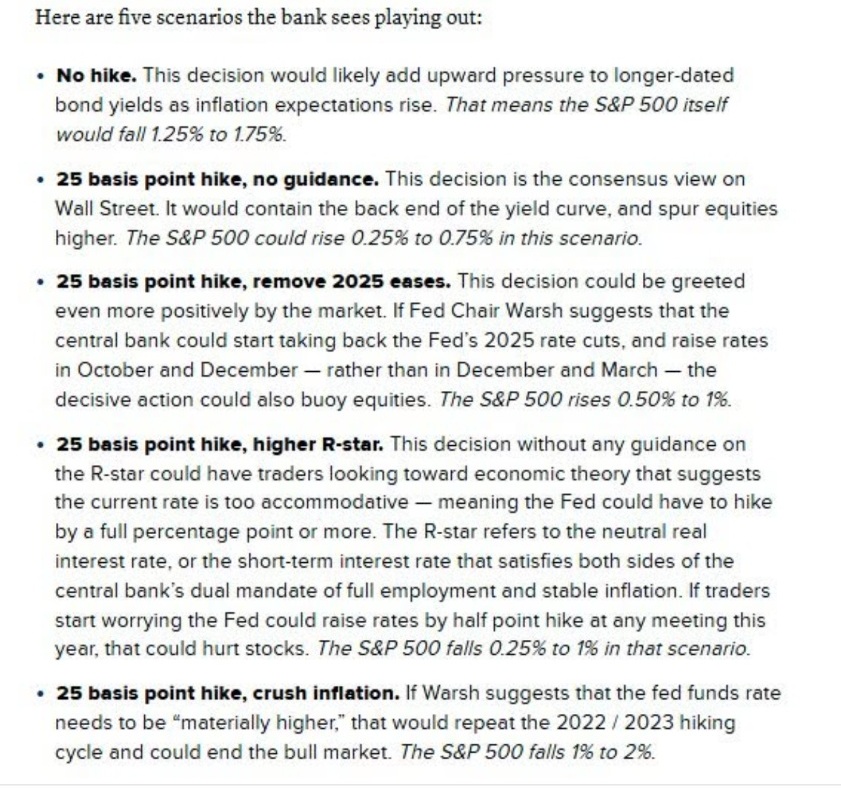
JP모건이 제시한 첫 번째 시나리오는 시장의 일반적인 직관을 뒤엎는 ‘금리 동결(No hike)’ 카드다. 통상적으로 금리 동결은 주식시장에 유동성 호재로 작용하지만, 현재와 같이 물가 불안이 지속되는 환경에서는 오히려 치명적인 독이 될 수 있다는 진단이다. 만약 연준이 이번 회의에서 금리를 올리지 않는다면, 시장은 이를 중앙은행이 인플레이션과의 싸움에서 물러서거나 통제력을 상실했다는 위험 신호로 받아들일 가능성이 높다. 이로 인해 인플레이션 기대 심리가 급격히 치솟으면서 장기 국채 수익률에 강력한 상방 압력을 가하게 되고, 채권 금리 폭등이 밸류에이션을 짓누르면서 S&P 500 지수는 1.25%에서 1.75%까지 급락할 것으로 경고되었다. 정책 당국의 안일함이 시장의 신뢰를 갉아먹는 역설적 결과를 낳을 수 있다는 지적이다.
두 번째 시나리오는 현재 월가의 대다수 전문가들이 기본 경로로 상정하고 있는 ’25bp(0.25%p) 인상 및 추가 가이던스 부재(25 basis point hike, no guidance)’다. 이는 시장의 컨센서스에 부합하는 가장 질서 있는 결과로 평가된다. 연준이 기준금리를 25bp 인상하면서도 향후 금리 경로에 대해 공격적인 매파적 발언을 자제할 경우, 최근 요동치던 수익률 곡선의 장기물 금리(Back end of the yield curve) 상승세가 안정적으로 억제될 수 있다. 금리 불확실성 해소와 함께 채권 시장이 진정되면서 위험자산 선호 심리가 되살아나, S&P 500 지수는 0.25%에서 0.75% 수준의 완만한 상승 탄력을 받을 것으로 전망되었다.
세 번째 시나리오는 증시에 가장 강력한 호재로 작용할 수 있는 ’25bp 인상 및 2025년 완화 조치 철회(25 basis point hike, remove 2025 eases)’다. 이는 케빈 워시 의장이 지난 2025년 단행되었던 연준의 금리 인하분 조기 회수를 공식화하며, 당초 12월과 내년 3월로 예상되던 추가 인상 일정을 오는 10월과 12월로 전격 앞당길 수 있음을 시사하는 경우다. 표면적으로는 가파른 긴축이지만, 시장은 이를 고질적인 인플레이션 불씨를 단기간에 확실히 진화하겠다는 중앙은행의 강력하고 결단력 있는 의지로 해석할 수 있다. 장기적인 물가 불안 요인을 사전에 완벽히 차단한다는 안도감이 형성되면서 증시는 오히려 강한 환호를 보내며 S&P 500 지수가 0.50%에서 최대 1.0%까지 반등할 수 있다는 분석이다.
반면, 네 번째와 다섯 번째 시나리오는 시장을 깊은 충격과 공포로 몰아넣을 수 있는 하방 리스크를 정조준하고 있다. 네 번째 시나리오는 ’25bp 인상과 중립금리(R-star) 상향 가능성’이다. 연준이 금리를 25bp 올리면서도 중립금리에 대한 명확한 상한선 가이던스를 제시하지 않을 경우, 시장 트레이더들은 현재의 기준금리 수준이 경제를 통제하기에 지나치게 완화적(accommodative)이라는 경제학적 이론에 휘말리게 된다. 완전고용과 물가 안정을 동시에 달성하는 실질 중립금리(R*)가 생각보다 훨씬 높은 위치에 있다는 공포가 확산되면, 연준이 향후 100bp 이상의 추가 금리 인상을 단행하거나 연내 회의에서 50bp의 ‘빅스텝’을 밟아야 할지도 모른다는 우려가 고개를 들게 된다. 이 경우 통화 긴축 장기화에 대한 공포로 인해 S&P 500은 0.25%에서 1.0%가량 하락할 것으로 예측되었다.
마지막 다섯 번째 시나리오는 월가가 가장 두려워하는 악몽인 ’25bp 인상 및 인플레이션 분쇄 선언(25 basis point hike, crush inflation)’이다. 케빈 워시 의장이 기자회견을 통해 기준금리가 물가 안정을 위해 현재보다 ‘실질적으로 더 높아야(materially higher)’ 한다고 공개 천명하는 상황이다. 이는 지난 2022년과 2023년에 글로벌 금융시장을 패닉으로 몰아넣었던 무자비한 금리 인상 사이클의 전면적인 부활을 알리는 신호탄으로 받아들여질 수 있다. 기업들의 차입 비용 급증과 실적 마진 붕괴를 초래해 지난 수년간 이어진 주식시장의 강세장 흐름을 완전히 끝장낼 수 있으며, 이 시나리오가 현실화될 경우 S&P 500 지수는 단숨에 1.0%에서 최대 2.0%까지 폭락세를 나타낼 것으로 경고되었다.
글로벌 금융 전문가들은 이번 JP모건의 시나리오 분석이 단순한 25bp 금리 인상 여부를 넘어, 연준 지도부가 제시할 ‘최종 금리(Terminal Rate)’의 레벨과 향후 정책 스탠스의 강도에 모든 성패가 달려 있음을 웅변한다고 진단한다. 전 세계 경제가 고금리와 에너지 비용 급등이라는 이중고 속에서 살얼음판을 걷고 있는 지금, 워시 의장의 입술 끝에서 터져 나올 한마디 한마디가 글로벌 자산시장의 지도를 송두리째 바꿀 수 있는 중대한 변곡점에 도달해 있다. 뉴욕 증시가 안도의 한숨을 내쉬며 반등의 발판을 마련할 것인지, 아니면 차가운 긴축의 삭풍 속에 강세장의 막을 내릴 것인지, 내일 전 세계의 시선이 워싱턴 D.C. 연준 본부의 회의실 문을 향해 숨죽이며 쏠리고 있다.

답글 남기기