2026-09-07 온라인뉴스팀
삼성증권·퀀트와이즈(Quantwise) 공동 사이클 분석… 20162018 클라우드 대호황과 20252028 AI 슈퍼사이클 ‘놀라운 데칼코마니’

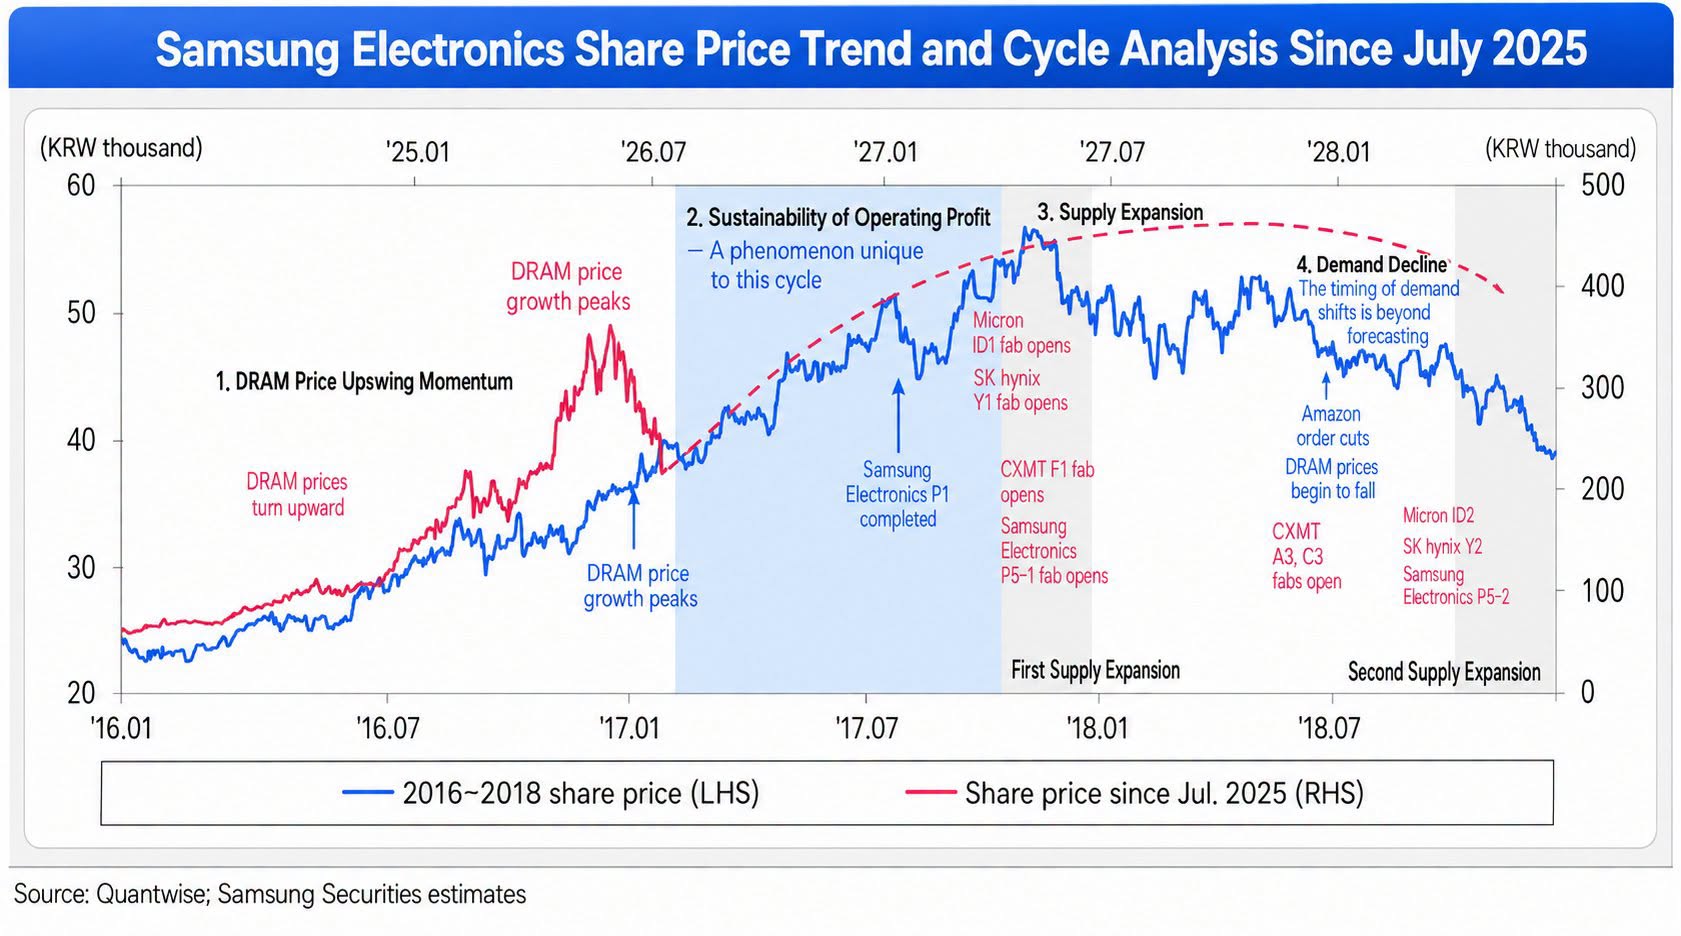
[익스퍼트인사이트 온라인뉴스팀] 글로벌 반도체 시장이 인공지능(AI) 인프라 투자 붐과 고대역폭메모리(HBM), 고용량 서버용 DRAM 수요에 힘입어 거대한 상승 사이클을 질주하고 있는 가운데, 시장 일각에서 고개를 들고 있는 ‘메모리 반도체 피크아웃(정점 통과)론’을 정면으로 반박하는 심층 사이클 분석 모델이 공개되어 증권가와 반도체 산업계의 비상한 주목을 받고 있다. 삼성증권과 금융 데이터 전문 기관 퀀트와이즈(Quantwise)가 공동 분석한 ‘2025년 7월 이후 삼성전자 주가 추이 및 사이클 분석(Samsung Electronics Share Price Trend and Cycle Analysis Since July 2025)’ 보고서에 따르면, 현재 진행 중인 반도체 업사이클은 과거 2016년부터 2018년까지 전 세계 증시를 뒤흔들었던 ‘클라우드 데이터센터 메모리 슈퍼사이클’의 궤적과 놀라울 정도로 정밀한 프랙탈(반복 구조)을 형성하고 있는 것으로 나타났다. 특히 DRAM 가격의 전년 대비 ‘상승률(Growth Rate)’이 정점을 찍는 시점과 주가의 ‘실제 최고점’ 사이에는 상당한 시차가 존재하며, 이번 사이클의 주가 정점은 가격 모멘텀이 아니라 신규 팹(Fab)이 대거 쏟아져 나오는 2027년 중순 이후에나 형성될 것이라는 분석이다.
공개된 차트 분석에 따르면 삼성증권은 메모리 반도체와 삼성전자의 주가 사이클을 총 4개의 명확한 단계로 세분화하여 진단했다. 그 4대 단계는 ▲1단계: DRAM 가격 상승 모멘텀(DRAM Price Upswing Momentum) ▲2단계: 영업이익의 지속가능성(Sustainability of Operating Profit) ▲3단계: 공급 확대(Supply Expansion) ▲4단계: 수요 둔화(Demand Decline)로 요약된다. 과거 2016년 1월부터 2018년 7월까지의 주가 흐름(파란색 선, 좌축 2만~6만 원대)과 2025년 7월 이후 본격화된 현행 사이클(빨간색 선, 우축)을 동일한 시계열로 겹쳐 놓았을 때, 두 사이클은 국면별 진입 타이밍과 투자 심리의 변화에서 완벽한 평행이론을 그리고 있다.
가장 결정적인 통찰은 ‘1단계(DRAM 가격 상승 모멘텀)’와 ‘2단계(영업이익의 지속가능성)’ 간의 상관관계에서 도출된다. 과거 2016년 초 DRAM 가격이 턴어라운드(DRAM prices turn upward)하며 시작된 1단계 국면에서는 가격의 급격한 반등으로 인해 전년 동기 대비 가격 상승률이 가파르게 치솟는다. 그리고 2016년 말에서 2017년 초 사이 DRAM 가격 ‘상승률’은 역사적 고점(DRAM price growth peaks)에 도달했다. 당시에도 시장의 비관론자들은 “가격 상승 탄력이 둔화되었으니 반도체 사이클과 주가는 끝났다”며 조기 매도를 외쳤다.
그러나 역사적 진실은 전혀 달랐다. 가격 상승률의 기울기가 완만해졌을 뿐 DRAM의 절대 가격과 프리미엄은 여전히 높은 수준을 유지했고, 2017년 내내 분기별 영업이익은 폭발적으로 증가하며 사상 최대 실적을 연속으로 갈아치웠다. 이른바 ‘2단계: 영업이익의 지속가능성’ 구간이다. 삼성전자의 주가 역시 가격 상승률 피크 시점에 꺾인 것이 아니라, 2단계 구간에서 실적 폭증을 동력 삼아 2017년 말 평택 1공장(P1)이 완공될 때까지 거침없는 우상향 랠리를 지속하며 역사적 신고가를 경신했다.
삼성증권은 2025년 하반기부터 시작된 현재의 AI 메모리 사이클 역시 동일한 메커니즘을 밟고 있다고 강조한다. 2026년 현재 DRAM 가격의 전년 대비 상승률 자체가 고점에 근접하더라도, 이는 고부가 HBM과 범용 DDR5의 절대적인 공급 부족과 높은 판가(ASP)에 힘입어 분기 영업이익이 구조적으로 우상향하는 ‘2단계 대호황’의 서막일 뿐이라는 지적이다. “영업이익의 지속가능성은 이번 사이클에서 나타나는 가장 독특하고 강력한 현상”으로, 공급자 우위 시장에서 창출되는 천문학적인 현금 흐름이 주가의 하방을 단단히 지지하며 추가적인 밸류에이션 리레이팅을 이끌 것이라는 분석이다.
그렇다면 반도체 사이클의 진정한 정점과 하락 반전은 언제, 무엇에 의해 촉발되는가. 차트는 그 해답으로 ‘3단계: 공급 확대’와 ‘4단계: 수요 둔화’를 명확히 지목하고 있다. 반도체 호황을 종식시키는 결정타는 수요의 일시적 흔들림이 아니라, 호황기에 앞다투어 착공했던 제조사들의 대규모 신규 팹이 일제히 완공되어 웨이퍼가 시장에 쏟아져 나오는 ‘물리적 공급 폭증’이다.
보고서에 따르면 2027년 하반기 전후로 글로벌 메모리 업계의 ‘1차 공급 확대(First Supply Expansion)’가 본격화된다. 이 시기에는 ▲삼성전자의 평택 5공장 1단계(P5-1) 팹 완공 및 가동 ▲SK하이닉스의 용인 반도체 클러스터 1기 팹(Y1) 오픈 ▲미국 마이크론의 아이다호 신규 팹(ID1) 오픈 ▲중국 창신메모리(CXMT)의 신규 F1 팹 본격 양산이 동시다발적으로 맞물려 있다. 이어 2028년 초부터는 ‘2차 공급 확대(Second Supply Expansion)’ 국면으로 넘어가며 중국 CXMT의 A3 및 C3 팹, 마이크론 ID2, SK하이닉스 용인 Y2, 삼성전자 평택 P5-2 팹이 줄줄이 문을 열게 된다.
결국 2027년 중순 이전까지는 전 세계 주요 메모리 제조사들의 신규 팹 물리적 완공이 제한되어 있어 구조적인 공급 과잉이 발생할 가능성이 극히 희박하다는 결론에 도달한다. 과거 2017년 삼성전자 평택 P1 공장이 완공되며 공급이 늘어나기 시작했던 것처럼, 현재 추진 중인 평택 P5나 용인 클러스터의 양산 물량이 시장에 본격 출하되기 전까지는 극심한 타이트 수급이 유지될 수밖에 없는 물리적 구조다.
마지막 리스크 요인인 ‘4단계: 수요 둔화’에 대해 분석 모델은 “수요 변곡점이 나타나는 타이밍은 그 어떤 전문가도 사전에 완벽히 예측할 수 없는 미지의 영역(The timing of demand shifts is beyond forecasting)”이라고 규정했다. 과거 2018년 초 슈퍼사이클의 붕괴는 아마존(Amazon)을 비롯한 글로벌 클라우드 기업들이 데이터센터 증설 투자를 일시 동결하고 서버용 DRAM 주문을 전격 삭감(Amazon order cuts)하면서 시작되었다. 갑작스러운 빅테크의 주문 축소와 제조사들의 신규 팹 증설 물량이 정면충돌하면서 DRAM 가격은 급격한 폭락세로 돌아섰고, 주가 역시 장기 하락 조정 국면으로 빨려 들어갔다. 이번 AI 사이클에서도 마이크로소프트, 구글, 메타, 아마존 등 빅테크 기업들의 AI 데이터센터 투자 대비 수익화(ROI)에 대한 재평가와 주문 조절이 나타나는 순간이 사이클의 최종 퇴장 신호가 될 것이라는 경고다.
반도체 투자 전략 전문가들은 이번 분석이 단기 노이즈에 흔들리는 시장 참여자들에게 매우 명쾌한 나침반을 제공한다고 평가한다. 메모리 주가는 실적의 절대 수치가 꺾이기 6~9개월 전에 선행하여 움직이는 특성이 있지만, 현재는 팹 증설 스케줄 상으로 보나 실적의 가시성으로 보나 여전히 ‘2단계 영업이익 지속’의 한가운데에 위치해 있다는 분석이다. 특히 미세공정 전환 난이도 급증과 HBM 생산으로 인한 범용 DRAM 웨이퍼 잠식 효과(HBM 패널티)를 감안할 때, 공급 증가 속도는 과거 2017년 사이클보다 훨씬 더딜 수밖에 없다.
삼성증권과 퀀트와이즈가 제시한 사이클 분석은 반도체 투자의 본질이 ‘단기 가격 변동의 공포’가 아니라 ‘글로벌 제조사들의 설비투자(CAPEX) 완공 시점과 빅테크의 주문 지속성’을 추적하는 데 있음을 명확히 보여준다. 2016년 클라우드가 열었던 전설적인 호황의 궤적을 AI의 거대한 파도가 고스란히 재현하고 있는 2026년 오늘, 글로벌 팹들의 완공 시계가 가리키는 2027년 하반기라는 분수령을 향해 삼성전자의 펀더멘털과 주가가 어떤 역대급 궤적을 그리며 전진할 것인지 전 세계 금융 시장의 이목이 집중되고 있다.

답글 남기기