2026-09-03 온라인뉴스팀
일본 10년물 국채(JGB) 수익률 1996년 이후 최초로 3.00% 돌파

[익스퍼트인사이트 온라인뉴스팀] 지난 30년간 전 세계 금융시장에서 ‘마이너스 금리와 무제한 돈 풀기’의 대명사로 통했던 일본의 장기 국채 금리가 마침내 심리적 저항선이자 마지노선으로 여겨지던 연 3.00%의 벽을 전격 돌파했다. 1990년대 중반 버블 경제 붕괴 이후 약 30년 만에 처음으로 일본 10년물 국채(JGB) 수익률이 3.005%를 기록하며 역사적인 수직 상승을 기록한 것이다. 특히 이번 채권 폭락(금리 폭등) 사태는 트럼프 2기 행정부의 경제 사령탑인 스콧 베센트(Scott Bessent) 미국 재무장관이 일본 재정·통화 당국을 향해 “인위적인 통화 절하를 멈추고 기준금리를 올려야 한다”고 최후통첩성 압박을 가했다는 보도가 나온 지 불과 수 시간 만에 촉발되면서, 1,000조 엔(한화 약 9,000조 원)이 넘는 세계 최대 규모의 빚더미 위에 서 있는 일본 국가 경제와 글로벌 자본시장에 메가톤급 충격파를 던지고 있다.
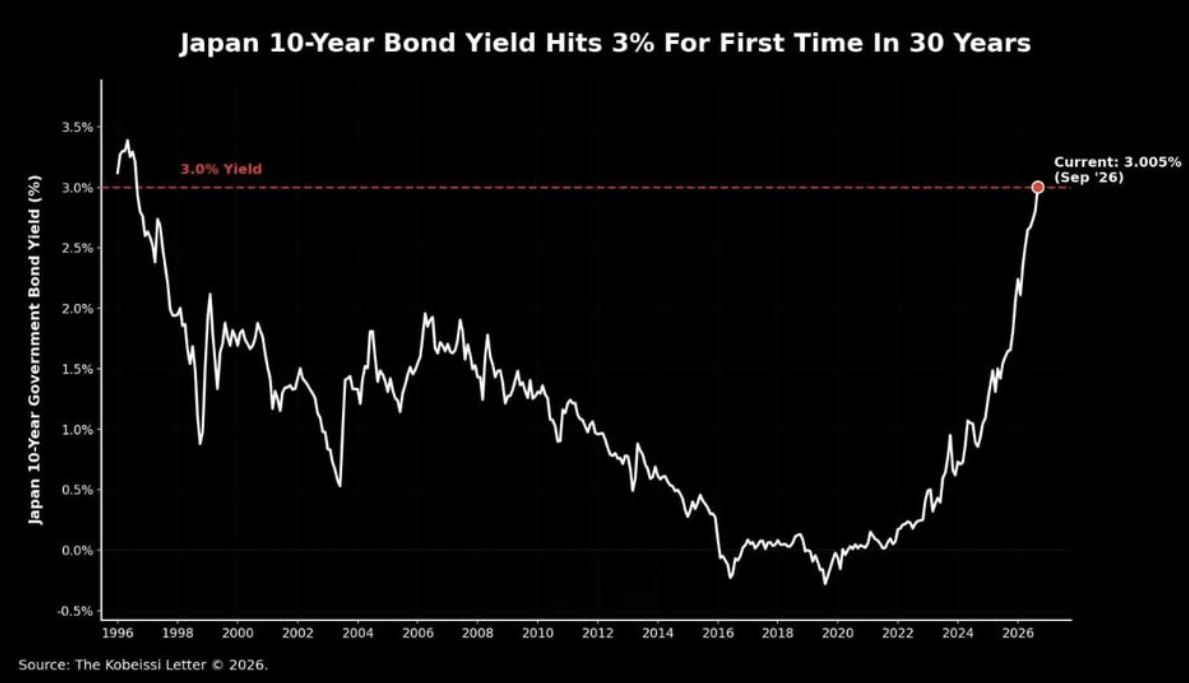
글로벌 금융 시장 데이터 분석 전문 매체 ‘팔로우 파이낸스 뉴스(Follow FinanceNews)’와 거시경제 분석 기관 ‘더 코베이시 레터(The Kobeissi Letter)’가 2026년 9월 2일 긴급 공개한 차트 데이터에 따르면, 일본 국채 10년물 벤치마크 수익률은 장중 가파른 매도세가 쏟아지며 공식적으로 3.005%를 기록했다. 일본 10년물 국채 금리가 3%대에 진입한 것은 아시아 금융위기 발발 직전이자 일본이 제로금리 정책을 도입하기 전인 1996년 이후 정확히 30년 만의 일이다. 매체는 “우리는 지금 금융사의 거대한 역사적 대전환을 목격하고 있으며, 대다수의 대중은 이 변화가 가져올 파괴적 영향을 아직 실감조차 하지 못하고 있다”고 경고했다.
차트에 기록된 일본 국채 금리의 30년 궤적은 현대 일본 거시경제의 흥망성쇠를 그대로 웅변한다. 1996년 3.5%를 웃돌던 일본의 국채 금리는 장기 디플레이션의 늪에 빠지며 2000년대 내내 1~2%대로 주저앉았고, 2013년 구로다 하루히코 전 일본은행(BOJ) 총재가 주도한 ‘아베노믹스’와 양적·질적 금융완화(QQE)가 도입되면서 바닥으로 곤두박질쳤다. 급기야 2016년 일본은행이 마이너스 금리(-0.1%)와 함께 10년물 국채 금리를 0% 수준에 인위적으로 묶어두는 수익률곡선통제(YCC) 정책을 단행하자, 국채 금리는 사상 초유의 마이너스 0.3% 부근까지 추락하며 채권 시장의 가격 발견 기능을 상실한 바 있다. 그러나 2024년 이후 누적된 글로벌 인플레이션, 엔화 가치 폭락(1달러=160엔 돌파), 그리고 2026년 가을 미국발 긴축 압박이 맞물리면서 마이너스 심연에 갇혀 있던 금리가 불과 수년 만에 3%로 치솟는 기형적 ‘V자형 폭등 차트’를 완성한 것이다.
이번 국채 금리 3% 돌파의 직접적인 도화선은 워싱턴에서 날아든 정치적 직격탄이었다. 스콧 베센트 미 재무장관이 일본 재무성 및 중앙은행 수뇌부와의 물밑 접촉에서 “일본의 지속적인 초저금리와 재정 팽창이 엔화 약세를 부추겨 미국의 무역 적자를 키우고 글로벌 인플레이션을 자극하고 있다”며 일본은행의 과감하고 연속적인 기준금리 인상을 강력히 요구했다는 소식이 시장에 유출되자마자, 채권 트레이더들이 일제히 일본 국채를 내던지기 시작했다. 일본 당국이 미국과의 무역 마찰과 환율조작국 지정을 피하기 위해 통화 긴축에 속도를 낼 수밖에 없을 것이라는 확신이 확산되면서 국채 금리가 상방으로 폭발한 것이다.
문제는 3%라는 금리가 일본 국가 경제에 감당하기 힘든 ‘재앙적 분수령’이라는 점이다. 현재 일본의 국내총생산(GDP) 대비 정부 부채 비율은 약 260%로 전 세계 주요 선진국 중 압도적인 1위다. 일본 정부가 발행해 갚아야 할 국채 잔액만 1,000조 엔을 훌쩍 넘는다. 그동안 일본 재무성은 일본은행이 채권을 무제한 매입해 금리를 0%대로 찍어 눌러준 덕분에, 천문학적인 빚더미 위에서도 매년 8조~9조 엔 수준의 낮은 국채 이자 상환액(국채비)으로 국가 살림을 겨우 꾸려올 수 있었다.
그러나 국채 발행 금리가 3%대에 안착할 경우, 만기가 도래해 차환 발행되는 국채들의 이자 부담이 기하급수적으로 폭증하게 된다. 일본 재무성의 자체 시뮬레이션에 따르면 국채 금리가 연 3% 수준으로 유지될 경우 향후 수년 내 일본 정부의 연간 국채 이자 상환액만 30조 엔(한화 약 270조 원)을 돌파하게 된다. 이는 일본의 연간 전체 세수(약 70조 엔)의 거의 절반에 육박하는 천문학적인 규모다. 국가 예산의 상당 부분이 과거의 빚에 대한 이자를 갚는 데만 탕진되어 국방비 증액, 저출산 대책, 교육 및 인프라 투자 등 미래를 위한 재정 지출이 전면 마비되는 ‘국가 재정 절벽’에 직면하게 되는 셈이다.
금융권과 민간 경제에 닥칠 후폭풍 또한 파멸적이다. 일본의 대형 시중은행과 지방은행, 농림중앙금고(노린추킨) 등 금융기관들은 지난 수년간 0%대 초저금리 시절에 발행된 일본 국채를 장부에 수백조 엔어치 쌓아두었다. 채권 금리가 급등하면 채권 가격은 폭락하기 때문에, 이번 3% 돌파로 인해 일본 금융권이 떠안아야 할 국채 미실현 평가손실은 수십조 엔에 달할 것으로 추산된다. 이는 2023년 미국 실리콘밸리은행(SVB)을 파산으로 몰고 갔던 ‘보유 채권 부실화 쇼크’의 일본판 복사판이 열도 전체를 뒤흔들 수 있음을 의미한다.
동시에 주택담보대출의 70% 이상을 변동금리로 조달한 수백만 일본 가계의 이자 상환 부담이 폭증하고, 0%대 초저금리에 연명해 온 한계 기업(좀비 기업)들이 대출 금리 상승을 버티지 못하고 연쇄 부도에 직면할 것이라는 공포가 확산되고 있다.
더욱이 이번 사태는 일본 국경을 넘어 글로벌 금융시장의 유동성 지형을 뒤흔드는 거대한 지각변동을 예고하고 있다. 지난 30년간 일본의 기관투자가(생명보험사, 신탁은행, 일본 공적연금 GPIF)들은 국내 채권 수익률이 0%에 불과하자 더 높은 수익을 찾아 수조 달러에 달하는 천문학적인 자금을 미국 국채, 유럽 채권, 글로벌 인프라 펀드, 해외 빅테크 주식에 쏟아부어 왔다. 그러나 이제 자국 국채만 보유해도 무위험으로 3% 이상의 매력적인 수익률을 얻을 수 있게 됨에 따라, 해외에 나가 있던 일본계 거대 자본이 대거 본국으로 유턴(자본 회귀·Repatriation)하는 쓰나미가 현실화될 수 있다.
이는 미국 장기 국채 금리의 추가 상승 압력으로 작용해 워싱턴의 차입 비용을 끌어올리고, 글로벌 증시에서 레버리지 자금이 일제히 빠져나가는 ‘엔 캐리 트레이드 청산 쇼크’의 도화선이 될 위험성을 내포하고 있다.
일본 10년물 국채 금리 3.005% 도달은 한 시대의 완전한 종언을 선언하는 역사적 이정표다. 빚으로 빚을 덮으며 30년간 미뤄왔던 ‘초저금리 마약’의 청구서가 마침내 일본 국가 전체에 일시에 배달되었다. 1,000조 엔의 부채 폭탄 위에 선 일본 경제가 과연 금리 3% 시대라는 차가운 현실을 견뎌내고 구조 개혁을 완수할 수 있을지, 아니면 글로벌 자본시장을 집어삼킬 거대한 복합 금융 위기의 진앙지가 될 것인지 전 세계가 숨을 죽인 채 도쿄 금융가를 응시하고 있다.

답글 남기기